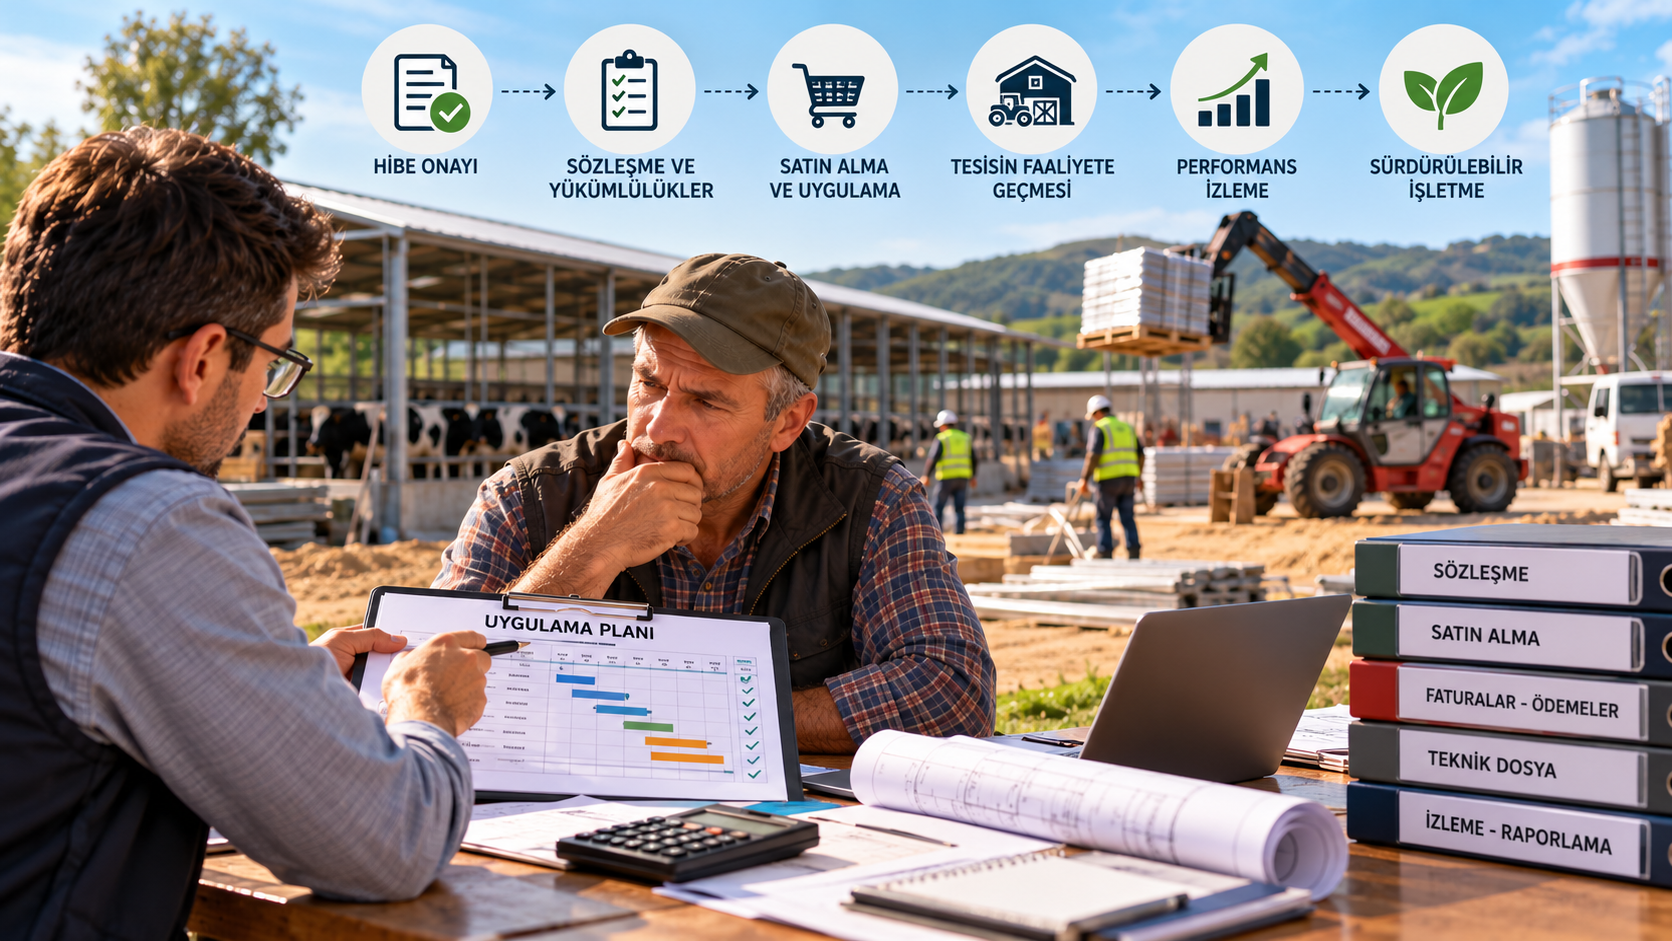
Tarımsal hibe başvurusunun kabul edilmesi önemli bir aşamadır; ancak yatırımın başarısı bundan sonra belirlenir. Desteklenen yatırımın kurallara uygun biçimde tamamlanması, üretime geçmesi, ürünlerini pazarlayabilmesi ve ekonomik faaliyetini sürdürebilmesi gerekir.
Sahada yatırımın hibe almaya odaklandığı, işletmeye alma ve uzun vadeli sürdürülebilirlik konularının ise ikinci planda kaldığı görülebilir. Oysa bir tesisin yapılması veya ekipmanın satın alınması, tek başına başarılı bir işletme kurulduğu anlamına gelmez.
1. Sözleşme yükümlülüklerini ve uygulama kurallarını anlamak
Yatırımcı, hibe sözleşmesini yalnızca imzalanacak bir belge olarak görmemelidir. Yatırımın kapsamı, uygulama takvimi, satın alma ve ödeme koşulları, belge düzeni ve izleme yükümlülükleri ilgili programa ve çağrı dönemine göre değişebilir.
Yatırımın kapsamını veya teknik özelliklerini etkileyen değişiklikler yapılmadan önce ilgili kurumun kuralları kontrol edilmeli; tereddütlü konularda yazılı açıklama alınmalıdır. Böylece başlangıçta önemsiz görünen bir değişikliğin ödeme veya uygunluk açısından sorun yaratma riski azaltılabilir.
2. Yatırımı işletmeye hazır hâle getirmek
Fiziksel yatırımın tamamlanması, işletmenin çalışmaya hazır olduğu anlamına gelmez. Süt sığırcılığı işletmesinde ahır ve sağım sisteminin yanı sıra hayvan temini, yem kaynakları, iş gücü, veterinerlik hizmetleri, su ve enerji altyapısı ile süt satış kanalı da hazır olmalıdır.
Benzer biçimde, bir işleme tesisinin faaliyete geçmesi için hammadde, personel, ambalaj, lojistik ve satış kanalları gerekir. Uygulama sırasında yalnızca inşaat ve ekipman kalemlerinin tamamlanması değil, üretimin başlayabilmesi için gereken bütün unsurların hazır olması kontrol edilmelidir.
3. Satın alma ve uygulamayı planlı yürütmek
Satın alma ve uygulama süreçleri ilgili programın kurallarına uygun yürütülmeli; teknik şartnameler, teklifler, sözleşmeler, faturalar, ödeme belgeleri ve teslim tutanakları düzenli biçimde saklanmalıdır.
Karar verirken yalnızca en düşük fiyat değil, ekipmanın kapasitesi, dayanıklılığı, bakım ihtiyacı, yedek parça erişimi ve işletme maliyetleri de değerlendirilmelidir. İlk alımda ucuz görünen bir ekipman, yüksek enerji tüketimi veya sık bakım nedeniyle uzun vadede daha pahalıya gelebilir. Her durumda ilgili çağrının güncel rehberi ve sözleşmesi esas alınmalıdır.
4. İşletme performansını izlemek ve sorunlara müdahale etmek
İşletme faaliyete geçtiğinde üretim, satış, maliyet ve nakit akışı düzenli olarak kaydedilmeli; gerçekleşen sonuçlar iş planındaki öngörülerle karşılaştırılmalıdır. Süt sığırcılığı işletmesinde süt üretimi ve satış miktarı, satış fiyatı, yem tüketimi ve maliyeti, veterinerlik, enerji ve işçilik giderleri ile tahsilat tarihleri izlenebilecek temel göstergelerdir.
Beklenen sonuçlara ulaşılamadığında yalnızca hedefin tutmadığını kaydetmek yeterli değildir. Düşük verim, yüksek girdi maliyeti, yetersiz kapasite kullanımı, pazar koşulları veya işletme yönetimi gibi olası nedenler araştırılmalıdır. Çözüm sorunun kaynağına göre değişir; teknik sorunlar uzman desteği gerektirebilirken, satış fiyatındaki kalıcı düşüş farklı bir pazarlama yaklaşımı gerektirebilir.
5. Hibe sonrası yükümlülükler ve uzun vadeli sürdürülebilirlik
Hibe programlarının izleme süreleri, kontrol yöntemleri ve işletmeye ilişkin yükümlülükleri ilgili sözleşme ve uygulama rehberinde belirlenir. Yatırımın desteklenen amaç doğrultusunda kullanılması ve sözleşme koşullarının yerine getirilmesi önemlidir; kesin süre ve koşullar için güncel program belgeleri esas alınmalıdır.
Ancak sürdürülebilirlik, yalnızca resmî yükümlülükleri yerine getirmekten ibaret değildir. İşletmenin üretime devam etmesi, ürünlerini pazarlaması, giderlerini karşılaması, bakım yapması ve gelir yaratması gerekir. Sorun tespit edildiğinde, uygulanabilir bir iyileştirme planı hazırlanarak yapılacak işler, sorumlular ve hedef tarihler belirlenebilir. Bununla birlikte her ekonomik sorunun ek destekle çözülebileceği varsayılmamalı; çözümün uygulanabilirliği değerlendirilmelidir.
Sonuç: Başarı, yatırımın çalışmaya devam etmesidir
Tarımsal hibe yatırımlarının başarısı yalnızca başvurunun kabul edilmesi veya yatırımın tamamlanmasıyla ölçülmez. Sözleşmeye uygun uygulama, doğru satın alma kararları, düzenli kayıt, performans takibi ve zamanında müdahale birlikte ele alınmalıdır.
Yatırımcı hibeyi bir amaç değil, ekonomik açıdan doğru bir yatırımı gerçekleştirmeye yardımcı olan araç olarak görmelidir. Tamamlanmış bir tesis fiziksel bir sonuçtur; üretmeye, satmaya ve gelir yaratmaya devam eden bir işletme ise ekonomik başarıdır.
Kaynaklar ve ileri okuma
• Tarım ve Orman Bakanlığı, Kırsal Kalkınma Yatırımlarının Desteklenmesi Programı (KKYDP): https://www.tarimorman.gov.tr/
• Tarım ve Kırsal Kalkınmayı Destekleme Kurumu (TKDK), IPARD başvuru çağrı rehberleri ve uygulama belgeleri: https://www.tkdk.gov.tr/Ipard/BasvuruCagriRehberleri?lang=tr
• TKDK, İş Planı Hazırlama Rehberi: https://tkdk.gov.tr/Content/File/BasvuruFiles/BasvuruPaketiHazirlamaDokumanlari/IsPlaniHazirlamaRehberi/IsPlaniHazirlamaRehberi302.pdf
Not: Uygulama, satın alma, izleme süresi ve uygun harcamalara ilişkin yükümlülükler program ve çağrı dönemine göre değişebilir. Yatırımcılar kendi sözleşmelerini ve ilgili dönemin güncel belgelerini esas almalıdır.
Bir yanıt yazın